China se consolida como gran revendedor de GNL y amenaza con agravar la sobreoferta mundial, según IEEFA

Las reventas de los excedentes de gas natural licuado (GNL) por parte de China podrían agravar el exceso de oferta mundial durante los próximos años, según IEEFA
China está gestionando un excedente cada vez mayor de gas natural licuado (GNL) mediante la reventa de cargamentos en los mercados internacionales, según un nuevo informe del Institute for Energy Economics and Financial Analysis (IEEFA).
El estancamiento de la demanda interna, el creciente volumen de contratos de suministro a largo plazo y el giro estratégico de las empresas estatales hacia el transporte marítimo y la comercialización de GNL están convirtiendo a las compañías chinas en importantes competidoras de los proveedores tradicionales, justo cuando el mercado se encamina hacia un periodo de sobreoferta histórica.
Las importaciones de GNL de China han caído desde el máximo de 79 millones de toneladas (Mt) registrado en 2021 hasta los 66 Mt de 2025, y se prevé que desciendan aún más, hasta los 63 Mt, en 2026. Al mismo tiempo, la intensa contratación realizada entre 2021 y 2023 —periodo en el que los compradores chinos suscribieron acuerdos de suministro por cerca de 60 Mt— ha generado un excedente creciente de volúmenes contratados.
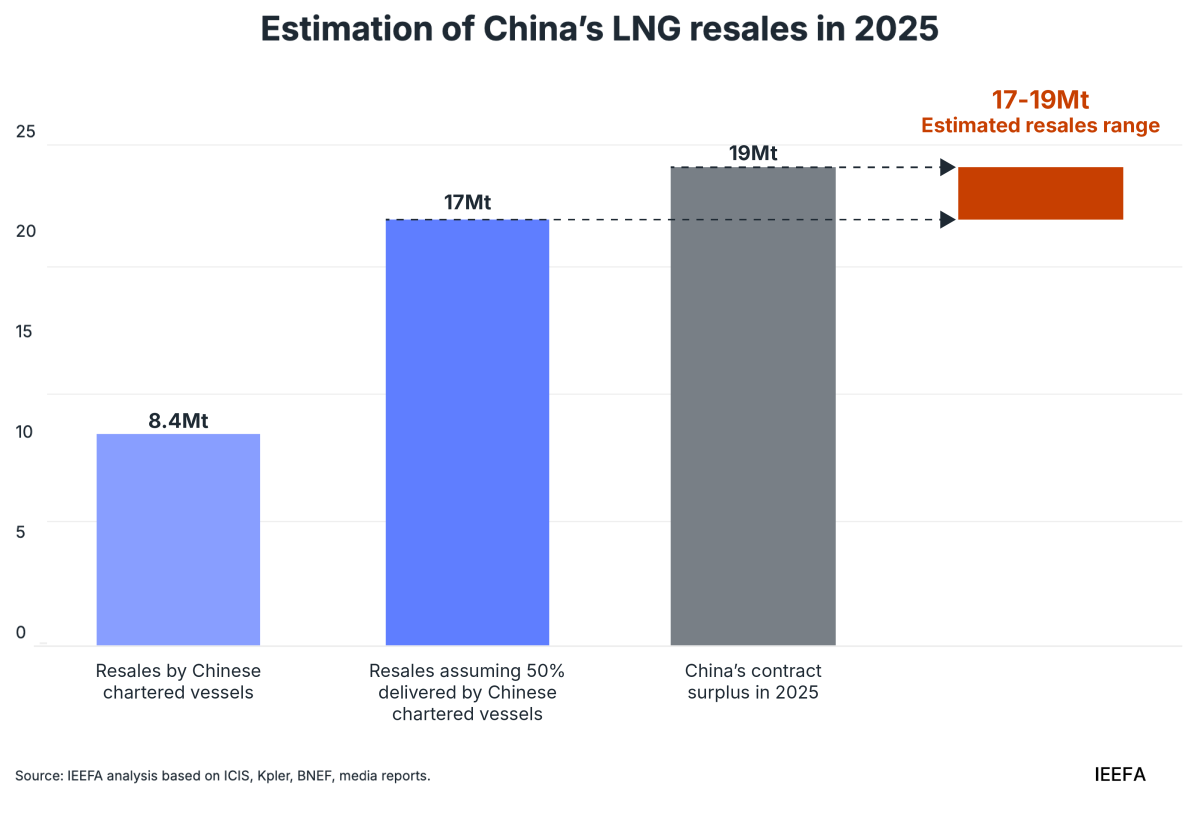
El IEEFA estima que China revendió entre 17 y 19 Mt de GNL solo en 2025 y prevé que estas operaciones sigan aumentando en 2026. Durante el primer semestre del año, China desvió hacia compradores de otros países el 47% del GNL que gestionó.
Los datos de seguimiento de buques muestran que las reventas realizadas mediante embarcaciones fletadas por empresas chinas alcanzaron los 8,4 Mt en 2025, aproximadamente un tercio del volumen total fletado por China ese año. Corea del Sur (19%), Japón (14%) y Países Bajos (9,9%) fueron los principales destinos.
Los compradores chinos revenden GNL procedente de Estados Unidos y Australia
El informe estima que las empresas chinas obtuvieron 4.600 millones de dólares de beneficio con la reventa de GNL procedente de Estados Unidos y Australia entre 2021 y junio de 2026.
“Este fenómeno está impulsado por el aumento de los contratos flexibles de suministro a largo plazo, especialmente procedentes de Australia y Estados Unidos”, explica Christopher Doleman, coautor del informe y especialista en GNL y gas del IEEFA Asia. “El crecimiento de los volúmenes flexibles procedentes de Australia ha permitido a China optimizar su cartera de GNL en la región del Pacífico, mientras que el suministro estadounidense se ha utilizado principalmente para aprovechar oportunidades de arbitraje en la región atlántica”.
El deterioro de las relaciones comerciales entre Estados Unidos y China a comienzos de 2025 aceleró estas operaciones de reventa. Aunque durante más de un año no llegó a China ningún cargamento de GNL estadounidense, las reventas de cargamentos de origen estadounidense aumentaron casi un 63% en 2025.
El GNL australiano también ha desempeñado un papel fundamental en las operaciones de reventa chinas. La ubicación estratégica de Australia, junto con la elevada proporción de contratos free on board (FOB) flexibles suscritos con compradores chinos, permite optimizar las carteras de suministro en torno al mercado del Pacífico. En 2025, se revendió una cifra récord de 1,3 Mt de GNL a Japón, Singapur, Corea del Sur y Taiwán.
Las empresas estatales amplían sus infraestructuras de comercialización de GNL
“La disponibilidad de fuentes de energía más baratas en China, entre ellas el carbón, la producción nacional de gas, las importaciones por gasoducto y las energías renovables, ha relegado al GNL a un papel residual en el mercado interno”, señala Sam Reynolds, coautor del informe y responsable de investigación sobre GNL y gas del IEEFA Asia. “El estancamiento de la demanda de GNL durante esta década ha generado un excedente para los compradores chinos, que cada vez comercializan más volúmenes que no pueden absorber en el mercado nacional”.
La estatal China National Offshore Oil Corporation (CNOOC) y PetroChina Company Limited (PetroChina) se encuentran entre los mayores revendedores chinos de GNL. Ambas concentraron el 64% de las reventas realizadas mediante buques fletados por empresas chinas en 2025.
Las dos compañías están aumentando su presencia en el transporte marítimo dentro de la cadena de suministro de GNL y ampliando sus flotas de metaneros, una estrategia que podría integrar de forma más estrecha la comercialización de GNL en sus operaciones a largo plazo. También figuran entre los mayores proveedores mundiales de combustible de GNL para buques, un uso del gas que está creciendo y que podría convertirse en una vía adicional para dar salida a los volúmenes contratados excedentarios.
El informe señala que, dado que aún está previsto que se entreguen nuevos volúmenes en virtud de contratos existentes, es probable que China mantenga un exceso de oferta de GNL al menos hasta comienzos de la década de 2030. Esto proporcionaría volúmenes adicionales para las actividades de comercialización y reventa.
Implicaciones para los mercados mundiales de GNL
Los mercados mundiales de GNL se encaminan hacia un periodo de crecimiento récord de las exportaciones, que probablemente se traduzca en una situación prolongada de sobreoferta. Entre 2026 y 2031 entrarán en el mercado más de 274 Mt de nueva oferta de GNL, lo que supondrá un aumento del 52% de la capacidad respecto a los niveles de 2025, cuando alcanzaba las 525 Mt.
A esto se suma la capacidad aún no contratada —procedente tanto de la renovación de contratos en instalaciones de exportación existentes como de nuevos proyectos todavía sin compromisos de suministro—, que podría añadir más de 90 Mt de GNL sin comprador comprometido.
Los grandes operadores de carteras de suministro tendrán que encontrar mercados para colocar sus volúmenes contratados. En conjunto, estos factores probablemente ejercerán una presión a la baja sobre los precios del GNL.
A medida que la demanda interna se estanca, los compradores chinos de GNL buscan ampliar activamente sus operaciones de comercialización, situando a los revendedores chinos en competencia directa con los proveedores tradicionales y con otros operadores que aspiran a entrar en el negocio.
“El limitado crecimiento de la demanda en Asia durante esta década sugiere que el crecimiento potencial que espera la industria gasista no está garantizado», afirma Doleman. «El declive estructural de mercados maduros como Japón y la destrucción de demanda en los mercados asiáticos emergentes podrían poner en entredicho estas expectativas”.
“La aparición de China como revendedor de los excedentes de GNL pone de manifiesto la fragilidad de los supuestos en los que se basa la actual ola de inversiones en exportaciones de GNL. Para quienes busquen dar salida a sus volúmenes durante la próxima década —desde exportadores y comercializadores tradicionales hasta operadores de carteras y nuevos compradores independientes—, China, el mayor cliente mundial de GNL, podría convertirse cada vez más en uno de sus competidores más importantes”, concluye Reynolds.
Etiquetas
Publicado por Massimo Di Santi
Noticias relacionadas
El acuerdo, por 20 años, eleva a 2,5 millones de toneladas anuales los compromisos a largo plazo de GNL firmados con China Gas La gasista china China Gas anunció un acuerdo... Leer más
El acuerdo permitirá reforzar la seguridad de suministro y reducir su exposición a la volatilidad de los precios del mercado La brasileña Petrobras ha... Leer más
Qatar denuncia colapso energético en el Golfo: guerra con Irán reduce 90 % el GNL y 77 % el petróleo
Majed al Ansari denunció que el costo para los actores que participan activamente en el conflicto -en referencia velada a Israel, Estados Unidos e Irán- es "mucho menor" El... Leer más
Rodolfo Anaya, presidente de la organización, abordó algunos puntos clave de la industria del gas. Para Rodolfo Anaya, presidente de Vanti, hay optimismo sobre lo que... Leer más
El sector energético plantea la necesidad de fortalecer la generación térmica y ampliar la infraestructura para garantizar la confiabilidad del sistema. La demanda... Leer más

El país importó una media de 8,1 millones de barriles diarios (mbd) de crudo entre abril y junio de 2026, un 32% menos que en el trimestre anterior China, el mayor... Leer más
Wood Mackenzie destaca el alcance estratégico de Searah, la joint venture creada que integra 19 activos en Indonesia y Malasia La creación de Searah, la nueva... Leer más
"En unas pocas semanas, la producción volverá a la normalidad, salvo en la instalación dañada", afirmó Mohamed bin Abdulrahmán El primer ministro... Leer más